リフォーム費用の支払い方法は?現金・リフォームローン・住宅ローンを比較
支払い方法は総額の規模から逆算。工事別の費用レンジ、支払いタイミングの配分、予備費の考え方を解説します。
リフォームの支払い方法はどう選ぶ?総額の目安から考える
リフォームの支払い方法には、現金一括、分割払い、リフォームローン、住宅ローンの借り換えと組み合わせる方法などがあります。どれが得かは、支払う総額と手元資金のバランスで決まります。この記事では、金利の数字を並べるのではなく、まず「リフォーム費用の総額がどれくらいになるか」を工事別の金額で確認し、そのうえで支払い方法の選び方を整理します。
比較まず総額の目安:工事別の費用レンジ
支払い方法を考える前提として、主な工事の費用レンジを押さえておきましょう。このメディアで調査した相場では、外構一式(新築)は100万〜300万円、キッチンリフォームは70万〜200万円が中心帯、浴室リフォームは50万〜150万円、トイレリフォームは14万〜40万円、外壁塗装(30坪)は60万〜140万円が目安です。工事が数百万円規模になる場合はローンの検討が現実的になり、数十万円規模なら現金や分割の選択肢が広がります。
| 工事 | 費用の目安 |
|---|---|
| 外構一式(新築) | 100万〜300万円 |
| キッチンリフォーム | 70万〜200万円(中心帯) |
| 浴室リフォーム | 50万〜150万円 |
| トイレリフォーム | 14万〜40万円 |
| 外壁塗装(30坪) | 60万〜140万円 |
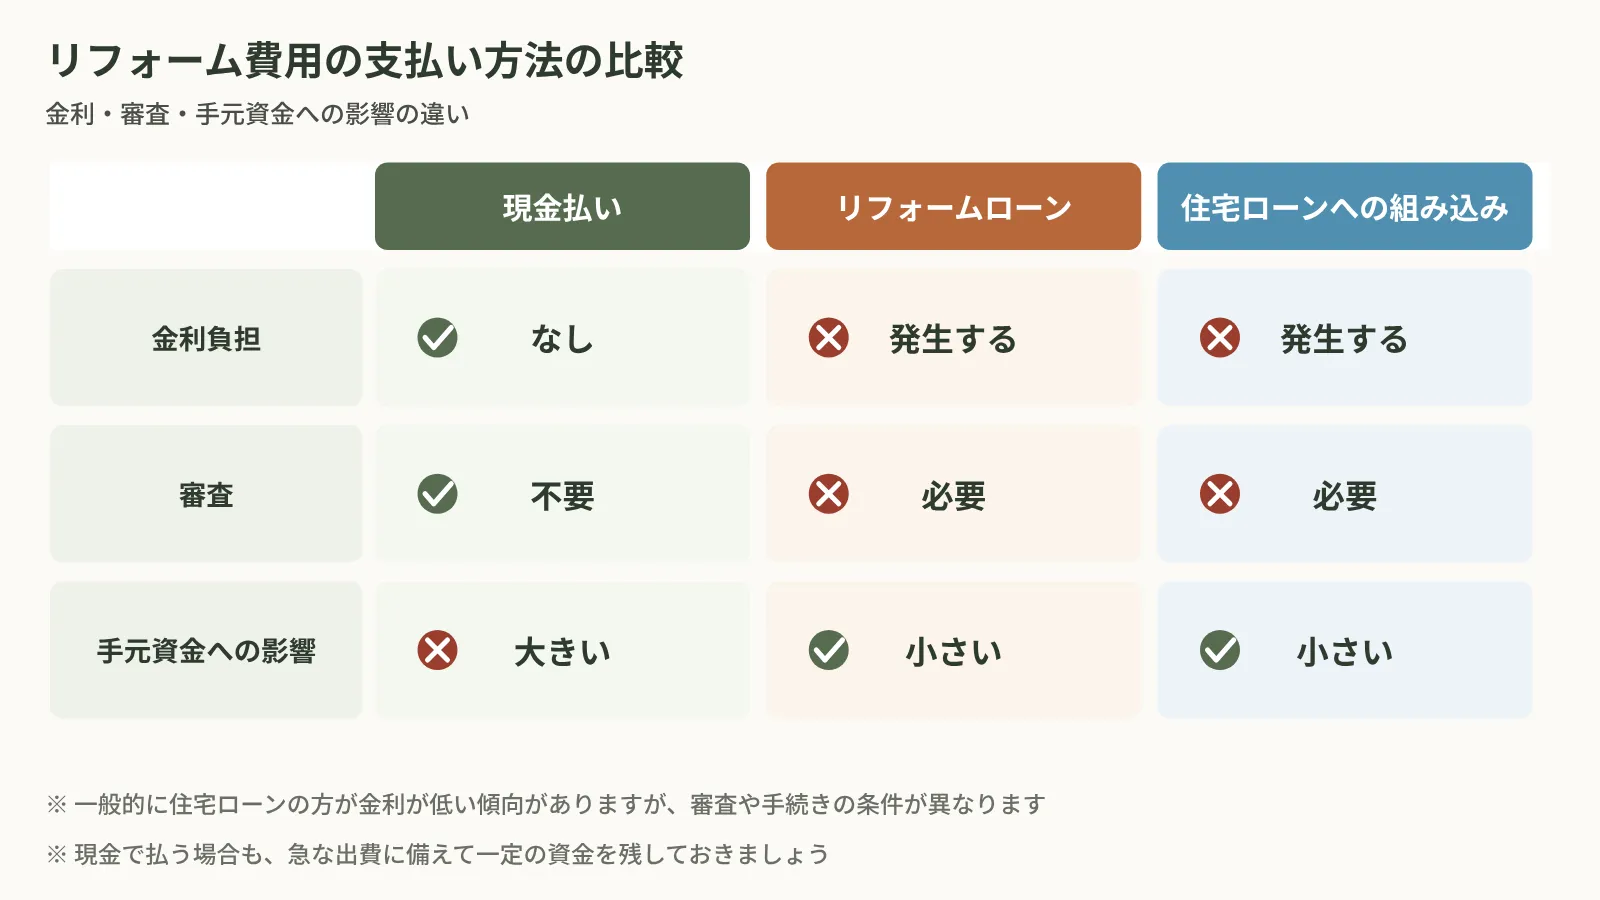
支払い方法の選択肢と特徴
- 現金一括:利息がかからず最もシンプル。手元資金に余裕がある場合の基本形
- 業者の分割払い・提携ローン:手続きが簡単な反面、条件の比較が必要
- リフォームローン(無担保):借入額の上限は工事規模に合いやすいが、金利は住宅ローンより高めの傾向
- 住宅ローン(有担保・借り換え併用):大規模リフォームでは金利面で有利な場合があるが、審査と手続きに時間がかかる
- クレジットカード:小規模工事では使える場合があるが、限度額とポイントの扱いに注意
ローン同士の詳しい違いはリフォームローンと住宅ローンの違いで解説しています。金利や手数料は金融機関と時期で変わるため、この記事では特定の利率は示しません。契約前に各社の条件で総支払額を試算して比べることが前提です。
支払いタイミング:着手金・中間金・残金の配分
現金払いでもローンでも、支払いのタイミングはトラブル防止の重要ポイントです。一般的には、契約時の着手金、工事中の中間金、完成・引き渡し後の残金という分割が多く、全額を工事前に支払う取り決めは避けたほうが安全です。完成前に全額を支払うと、工事が止まった場合のリスクを負います。契約書で支払い条件(時期と割合)を確認し、完成検査を経てから残金を支払う流れになっているかをチェックしましょう。
予備費を見込んだ資金計画
リフォームは、解体して初めて分かる傷みなど、追加費用が発生しやすい工事です。予算設計の考え方として、リフォーム費用の1〜2割を予備費として見込む方法があります(中古住宅の購入+リフォームの文脈で示されている目安を、一般的な予算設計の考え方として紹介しています)。たとえば工事費200万円なら、予備費20万〜40万円を別枠で用意しておくと、追加費用が出ても支払い方法を慌てて変えずに済みます。費用を抑える工夫はリフォーム費用を抑える方法も参考にしてください。
補助金・減税と支払いの関係
省エネ改修などのリフォームでは、国の補助事業や自治体の補助金が使える場合があり、実質的な支払額が下がります。多くの補助金は工事完了後の交付になるため、「いったん全額を支払い、後から補助金が戻る」という資金の流れになる点に注意が必要です。手元資金の計画は、補助金を差し引く前の金額で立てておくと安全です。対象制度は住宅省エネ2026キャンペーンの対象と金額で確認できます。中古住宅を買ってリフォームする場合は中古住宅のリフォーム費用の予算の組み立てもあわせてどうぞ。
支払い方法を決める判断の軸
- 総額の規模:数十万円か、数百万円かで現実的な選択肢が変わる
- 手元資金の余裕:生活防衛費を残せるかどうか
- 総支払額:金利と手数料を含めた最終的な支払総額で比べる
- 手続きの手間と期間:ローンは審査に時間がかかるため工事日程と合わせる
- 補助金の入金時期:後払い交付が前提の資金計画にする
 住宅省エネ2026キャンペーンとは?対象工事・補助金・申請条件を解説住宅省エネ2026キャンペーンは、国土交通省・経済産業省・環境省が連携して実施する住宅の省エネ化支援事業です。4つの事業の概要、早見表、登録事業者が申請する仕組みを解説します。
注意注意点:支払いトラブルを避けるために
支払いで多いトラブルは、前払いしすぎた後の工事中断と、見積もりにない追加費用の請求です。対策は、支払い条件を契約書に明記すること、追加費用は事前合意なしに認めない取り決めにすること、完成検査を必ず行うことです。また、ローンを使う場合は、工事の遅れと返済開始のタイミングがずれると二重の負担感が出るため、契約前に金融機関へ確認しておきましょう。
工事規模別の支払い方法の考え方の例
小規模な工事(トイレ交換14万〜40万円など)では、現金払いかカード払いで完結することが多く、手続きの手軽さが優先されます。中規模の工事(浴室50万〜150万円、外壁塗装60万〜140万円)になると、現金一括とローンの分岐点になりやすく、手元資金にどれだけ残したいかで判断が分かれます。大規模な工事(外構一式100万〜300万円、複数箇所の同時リフォームなど)では、住宅ローンの借り換えと一体で行う方法を含め、金融機関への相談が現実的になります。いずれの場合も、「毎月の返済額」ではなく「総支払額と完済までの期間」で比べることが、後悔のない選び方です。
この記事の金額の前提について
工事別の費用レンジは、このメディアが調査した各相場記事の数字を引用したものです。金利・手数料などの金融条件は変動するため数値を示していません。予備費の割合(費用の1〜2割)は中古住宅リフォームの文脈で公表されている目安を、一般的な予算設計の考え方として紹介しています。実際の支払い条件は、契約書と金融機関の提示で確認してください。
よくある質問気になる疑問に答えます
リフォームの支払いはローンと現金、どちらがいいですか?
総額の規模と手元資金で判断します。浴室50万〜150万円、キッチン70万〜200万円など工事規模が大きい場合はローンの検討が現実的です。選ぶ際は金利と手数料を含めた総支払額で比べ、生活防衛費を残せるかを軸にしてください。
支払いのタイミングはどうするのが安全ですか?
着手金・中間金・完成後の残金に分けるのが一般的で、全額前払いは避けたほうが安全です。完成検査を経てから残金を支払う流れを契約書で確認しましょう。
予備費はどれくらい見込むべきですか?
リフォーム費用の1〜2割を予備費として別枠で見込む考え方があります。解体後に分かる傷みなど、リフォームは追加費用が出やすいため、工事費とは分けて用意しておくと安心です。
補助金は支払いにどう影響しますか?
多くの補助金は工事完了後の交付です。そのため資金計画は補助金を引く前の金額で立て、いったん全額を支払える前提で組むことが安全です。
また、リフォームの契約前には、見積書の合計金額と契約金額が一致しているか、諸経費の内訳が明示されているかを必ず確認してください。支払い方法の巧拙以前に、金額の前提が曖昧な契約はトラブルのもとになります。
まとめ
支払い方法は、まず工事の総額(外構一式100万〜300万円、キッチン70万〜200万円など)を把握し、手元資金と総支払額のバランスで選びます。支払いは着手金・中間金・残金に分け、予備費1〜2割を見込むことが、安全な資金計画の基本です。