火災保険で屋根や外壁の修理はできる?補償対象になるケースと申請時の注意点
火災保険は火災だけでなく、台風や大雪など突発的な自然災害による屋根・外壁の損傷もカバーする場合があります。補償対象になる条件と対象外の経年劣化の違い、申請の流れと勧誘トラブルへの注意点を解説します。
火災保険、屋根や外壁の修理に使える?
「火災保険」という名前から、火事のときだけ使える保険だと思われがちですが、実際には台風や大雪など自然災害による屋根・外壁の損傷も補償の対象になる場合があります。一方で、古くなったことによる劣化は対象外とされるなど、使えるケースと使えないケースの線引きがあります。この記事では、補償対象になりやすい条件、申請の流れ、悪質な勧誘への注意点を解説します。自宅の損傷がどちらに当てはまるか判断する材料にしてください。
先に結論
突発的な自然災害による損傷は対象になりやすいが、経年劣化は対象外
火災保険の補償についての結論は、台風(風災)や雪(雪災)、落雷など突発的な自然災害による損傷は補償対象になりやすい一方、経年劣化による傷みは一般的に補償対象外とされているということです。判断の分かれ目は「いつ、何がきっかけで壊れたのか」を説明できるかどうかです。災害の発生時期がはっきりし、その前後で状態が変わったことが写真などで示せると、申請がスムーズに進みやすくなります。
基本をおさえる火災保険でカバーされる代表的な補償
- 風災:台風や強風によって屋根瓦が飛んだ、棟板金がめくれた、外壁が破損したなどの被害
- 雪災:雪の重みで屋根や雨どいが損傷したなどの被害
- 落雷:落雷による屋根や設備の損傷
- 雹(ひょう)災:契約内容によっては、雹で屋根材や雨どいがへこむ・割れる被害も対象になる場合がある
- 水災:契約内容によっては、大雨による浸水被害も対象になる場合がある
どの補償が契約に含まれているかは、保険証券で確認できます。「建物」の補償が対象で、風災などの補償を外す特約を選んでいる契約では対象にならないこともあるため、申請の前に証券の補償内容を確認することが第一歩です。住まいの災害リスク自体はハザードマップの見方でも確認できます。
くわしく解説対象になりやすいケース・対象外になりやすいケース
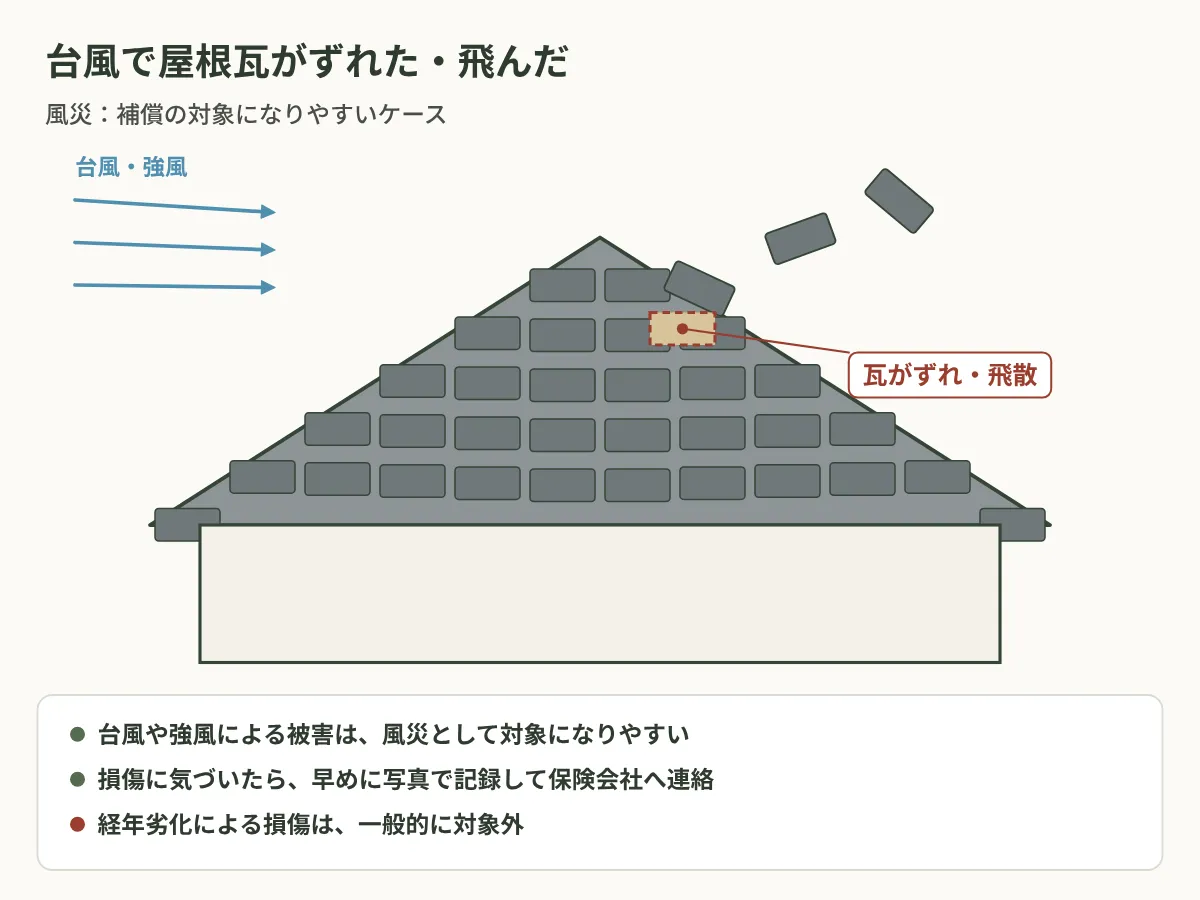
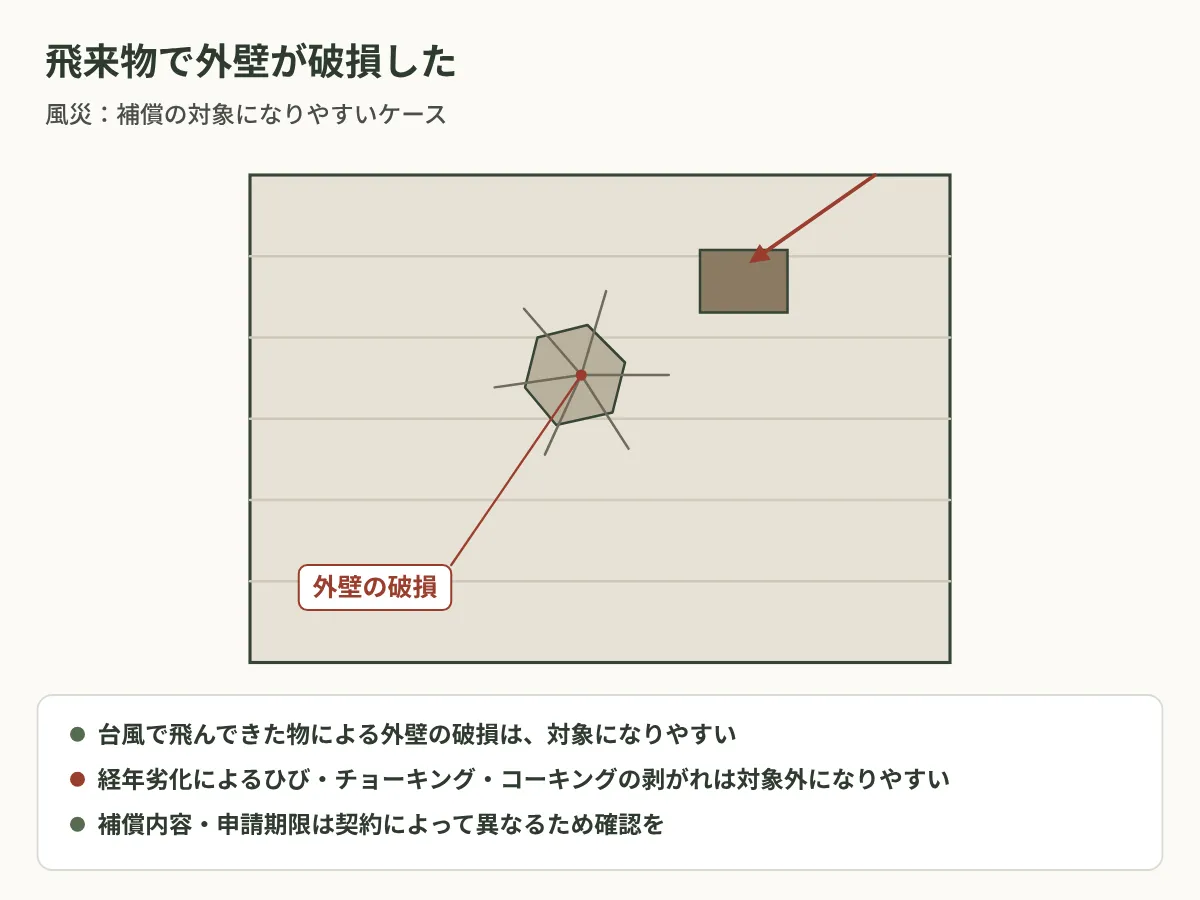
| ケース | 補償対象の傾向 |
|---|---|
| 台風で屋根瓦が飛んだ・ずれた | 対象になりやすい(風災) |
| 雪の重みで屋根や雨どいが歪んだ | 対象になりやすい(雪災) |
| 強風で飛来物が当たり外壁が割れた | 対象になりやすい(風災) |
| 経年劣化によるコーキングの剥がれ | 対象外になりやすい |
| 経年劣化による外壁のチョーキング現象 | 対象外になりやすい |
| もともと傷んでいた箇所が雨漏りした | 原因の判断が分かれやすく、鑑定での確認が必要 |
注意したいのは、災害をきっかけに気づいた損傷でも、もともとの劣化が原因と判断されれば対象外になることがある点です。逆に、劣化が進んだ箇所が台風で決定的に壊れた場合など、判断が分かれるケースもあります。自己判断で諦めず、保険会社に相談して鑑定を受けることが大切です。外壁のひび割れ自体の危険度は外壁のひび割れを放置するリスクも参考にしてください。
選び方の目安申請の流れ
- 損傷に気づいたら、修理や片付けの前に、全体と拡大の写真を撮って記録する(日付が分かる形が望ましい)
- 保険会社または代理店に連絡し、補償の対象になり得るかと申請の流れを確認する
- 申請書類を提出し、必要に応じて保険会社指定の鑑定人の調査を受ける
- 修理の見積もりが必要な場合は、保険会社の案内に沿ってリフォーム会社に依頼する
- 原因が自然災害によるものと認定されれば、保険金が支払われる
申請には期限が定められている場合があるため、災害の直後でなくても、気づいた時点で早めに連絡することが重要です。屋根の修理方法自体は屋根修理と屋根リフォームの違い、外壁の塗り替えは外壁塗装の費用相場で確認できますが、保険会社の確認前に工事を始めてしまうと損傷の状態を検証できなくなるため、順番を守ってください。
あわせて読みたい 中古住宅を購入してリフォームする費用はいくら?購入費用と工事費の考え方中古住宅リフォームは範囲で100万〜800万円。総予算の計算式と、旧耐震など築年数の注意点を解説します。
注意注意点:勧誘トラブルと自己判断のリスク
火災保険の補償内容は、契約している保険会社・プランによって異なります。また、「保険金で無料でリフォームできる」「申請を代行する」と勧誘してくる業者とのトラブルが報告されています。申請代行をうたって高額な手数料を請求したり、保険金が出なくても工事契約だけが残ったりするケースがあるため、契約は保険会社への確認と認定の結果を待ってからにしてください。申請は本来、契約者本人が保険会社へ直接行える手続きです。不安な場合は、消費生活センターなど公的な相談窓口も活用しましょう。
よくある質問気になる疑問に答えます
古い家でも火災保険は使えますか?
契約が有効であれば申請自体は可能ですが、損傷の原因が経年劣化と判断された場合は対象外になることがあります。築年数そのものより、損傷の原因が突発的な災害かどうかが判断のポイントです。
保険金の申請にはどのくらい時間がかかりますか?
保険会社や損傷の規模、鑑定の要否によって異なります。申請書類の提出後に鑑定人の調査が入る場合もあり、災害が広域に発生した時期は通常より時間がかかることもあります。保険会社に直接確認することをおすすめします。
「保険金で無料修理できる」と勧誘されましたが大丈夫ですか?
自己負担なしで修理できると断定する勧誘には注意が必要です。保険金が支払われるかどうかは保険会社の判断であり、結果として保険金が出ずに工事費だけが残るトラブルも報告されています。契約している保険会社に直接相談し、安易に業者の説明だけを信じないよう注意してください。
経年劣化と災害による損傷はどう見分けますか?
発生した時期やきっかけが特定できるか、周囲にも同様の被害が出ているかなどが判断材料になります。自分で判断せず、写真などの記録を持って保険会社に相談し、鑑定を受けて判断してもらうことが大切です。
修理の見積もりを取ってから申請してもよいですか?
進め方は保険会社によって異なりますが、一般的には先に保険会社へ連絡し、案内に従って見積もりや調査を進めるのが安全です。保険会社の確認前に工事を始めてしまうと、損傷の状態を確認できず判断に影響する場合があります。
まとめ
火災保険は、台風や雪などの突発的な自然災害による屋根・外壁の損傷に使える場合があり、経年劣化は対象外になりやすいのが基本です。損傷に気づいたら、まず写真で記録し、工事の前に保険会社へ連絡して補償内容と申請の流れを確認してください。無料修理をうたう勧誘には慎重に対応し、認定結果が出てから修理の契約を進めることが大切です。